GIS(收入保障补助金):资格、回收与优化
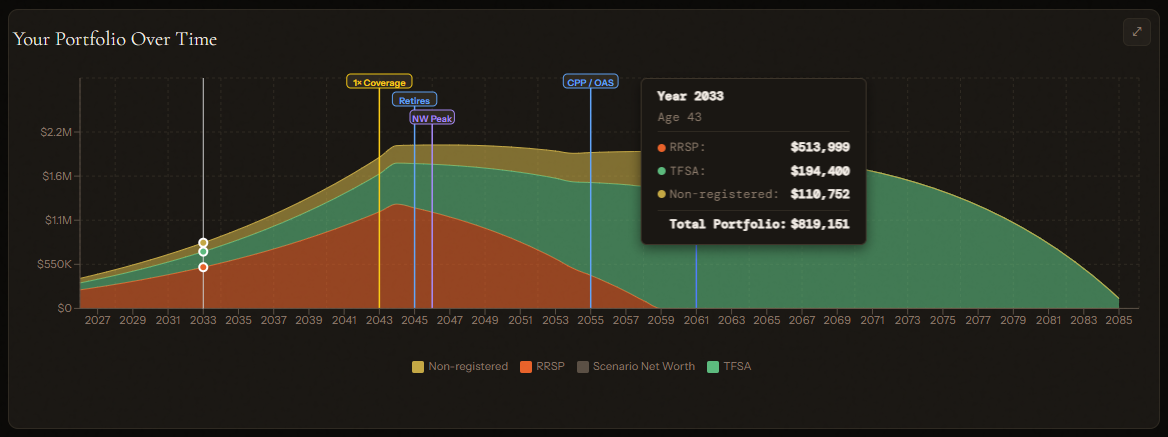
收入保障补助金是加拿大针对低收入老年人最重要的福利 — 也是最不被理解的福利之一。GIS 每年可为符合条件的退休人员增加 10,000-20,000 美元的免税收入,将勉强维生的退休生活转变为可持续的生活。但回收规则相当严格:每一美元的 RRSP/RRIF 收入都会使您的 GIS 减少 50 美分。标准的退休建议(尽量多存 RRSP、日后再提取)对于可能符合 GIS 资格的加拿大人来说恰恰是错误的。
什么是 GIS?
GIS 是面向 65 岁以上、领取老年保障金(Old Age Security,OAS)且收入较低的加拿大居民的每月免税福利。它是收入测试,而非资产测试。即使您的 TFSA 中有 50 万美元,只要应税收入低于门槛,您仍可符合全额 GIS 资格。当前的福利金额、资格标准和申请信息可在加拿大政府的收入保障补助金页面查询。
2025 年最高福利(约数)
| 状态 | 最高月度 GIS | 年度最高额 |
|---|---|---|
| 单身 | 约 1,086 美元 | 约 13,032 美元 |
| 夫妻(均领取 OAS) | 各约 654 美元 | 各约 7,848 美元 |
| 夫妻(一方领取 OAS) | 约 1,086 美元 | 约 13,032 美元 |
这些金额会按季度随通胀指数调整。
资格条件
- 年满 65 岁
- 加拿大居民
- 正在领取 OAS
- 年收入低于 GIS 门槛(单身约 21,624 美元,夫妻约 28,560 美元,不含 OAS)
您必须申请 GIS — 它不会自动发放(不过 CRA 通常会通知您的资格)。如果您按时报税,第一年之后的续期是自动的。
GIS 回收:为何重要
GIS 会根据您的收入减少,但不同收入类型的回收比例不同:
| 收入类型 | GIS 回收比例 |
|---|---|
| 就业收入(前约 5,000 美元) | 0%(豁免) |
| 就业收入(接下来约 10,000 美元) | 25% |
| 就业收入(超过约 15,000 美元) | 50% |
| RRSP/RRIF 提款 | 50% |
| CPP/QPP 福利 | 50% |
| 养老金收入 | 50% |
| 投资收入(利息、股息、资本利得) | 50% |
| TFSA 提款 | 0%(完全豁免) |
| GIS 付款 | 不计入 |
大多数收入类型的 50% 回收比例,加上常规所得税,可能产生超过 70-80% 的有效边际税率。一位处于 GIS 区间的退休人员从 RRIF 中提取 1,000 美元,将损失:
- 500 美元的 GIS 回收(50%)
- 200-300 美元的所得税(联邦 + 省)
- 合计:1,000 美元提款中损失 700-800 美元
这就是为什么 RRIF 提款对符合 GIS 资格的退休人员如此不利。
TFSA 对低收入退休人员的优势
TFSA 提款是 GIS 优化中最重要的单一规划工具。它们:
- 在 GIS 计算中不计为收入
- 在 OAS 回收计算中不计为收入
- 在所得税中不计为收入
- 不影响年龄抵免或任何收入测试福利
一位在 TFSA 中有 10 万美元、RRSP 中有 5 万美元的退休人员,其 GIS 结果会因提取账户的不同而截然不同。TFSA 优先策略能保留全额 GIS,而 RRSP 优先策略则会触发大量回收。
对职业生涯储蓄的影响
标准建议是:“向 RRSP 供款以获得税务抵扣。“但对于预期退休收入较低的加拿大人(兼职工作者、单一收入家庭、有就业空档者),20% 的 RRSP 抵扣带来的节省少于 50% 以上的 GIS 回收成本。这类人群应在整个职业生涯中优先选择 TFSA 而非 RRSP。
优化策略
1. 最大化 TFSA,最小化 RRSP
如果您预期退休收入(CPP + 养老金 + 投资收入)接近或低于 GIS 门槛,由于避免了 GIS 回收,TFSA 中的每一美元在退休时的价值都比 RRSP 中多出 50 美分以上。
2. 在 65 岁前消化 RRSP
如果您已经有可观的 RRSP 余额,在退休后到 65 岁之前(GIS 资格开始之前)系统性地提取。在这几年中以较低税率缴纳所得税,并在 65 岁时将资金放入 TFSA 或非注册账户。这是针对 GIS 的 RRSP 消化策略特定版本。
3. 延迟 CPP/QPP
CPP 收入按 50% 回收。将 CPP 从 60 岁延迟到 70 岁可使福利增加 42%,但也会增加 GIS 回收。对于低收入退休人员,由于与 GIS 的互动,延迟 CPP 的净收益比看起来要小。请在决定前对综合影响进行建模。
4. 就业收入豁免
前约 5,000 美元的就业收入完全豁免 GIS 回收,接下来约 10,000 美元的回收比例仅为 25%(而非 50%)。退休后的兼职工作可以在不遭受其他收入类型那种毁灭性回收的情况下提供收入。
5. 资本利得与股息时机
资本利得和股息计入 GIS 收入。如果您在非注册账户中持有投资,请注意基金分配(即使是再投资的)也计入收入。可考虑在非注册账户中持有成长型、低分配的投资,以减少计入 GIS 的收入。
常见错误
**未申请 GIS。**首次符合资格时不会自动发放。许多符合条件的老年人仅仅因为没有申请而未能领取 GIS。如果您领取 OAS 且收入较低,请务必申请。
**在 TFSA 可用的情况下仍向 RRSP 供款。**20% 的 RRSP 抵扣日后会带来 50% 以上的 GIS 回收成本。对于低收入加拿大人,TFSA 几乎应始终优先。
**未在 71 岁前将 RRSP 转为 RRIF。**从 72 岁开始强制性的 RRIF 最低提款额会产生触发 GIS 回收的应税收入。在 GIS 开始前消化 RRSP 可避免这一陷阱。
**忽视省级补充福利。**多个省份提供额外的收入测试补充福利(安大略省 GAINS、卑诗省老年人补助、阿尔伯塔省老年人福利、魁北克省津贴、萨斯喀彻温省 SAIP、马尼托巴省老年人退款)。这些可与 GIS 叠加,并有各自的回收比例。
cinder.fi 如何提供帮助
cinder.fi 会根据您的收入构成、婚姻状况和省份,在每一份加拿大退休预测中自动计算 GIS。引擎会为每种收入类型(就业、RRIF、CPP、投资)应用正确的回收比例,并在收入图表中逐年显示 GIS 金额。六个提供省级老年人补充福利的省份也已纳入计算。预测会精确显示 RRIF 提款如何减少您的 GIS,让您看清从注册账户提取每一美元的真实成本。提款顺序策略优化器在为符合条件的退休人员推荐 TFSA 优先方案时,会将 GIS 的保留纳入考量。
查看您的 GIS 资格 — 免费试用 cinder.fi。